DISCERNERE

Uno sguardo profetico sugli eventi

Visualizzazione post con etichetta demografia. Mostra tutti i post

Il flop del Giappone lezione per l’Europa che non fa figli


Pietro Saccò

Immaginiamo che la Germania smetta di fare la Germania. Che nella zona euro, cioè, i "falchi del rigore" si arrendano e accettino di somministrare all’Unione monetaria le cure anticrisi che in questi anni hanno sempre osteggiato. 

E che a quel punto, finalmente libera dalle briglie dell’austerità, l’eurozona si lanci al galoppo in tutte quelle avventure economico-monetarie che da decine di mesi le sono negate: grandi piani di spesa pubblica per rianimare l’economia, deficit nei conti nazionali ben superiori al 3% del prodotto interno lordo, una banca centrale che stampa moneta per comprare debito pubblico e privato. Potrebbe funzionare, e la zona euro magari troverebbe una ripresa come quella degli Stati Uniti, non entusiamante ma almeno capace di ricostruire i posti di lavoro persi in questi anni. 

Però potrebbe anche non funzionare, e qui il rischio sarebbe quello di fare come il Giappone, che spende soldi pubblici, stampa yen e prova anche a fare le riforme, ma alla fine è sempre più in crisi. Se in Europa Mario Draghi si è limitato a promettere che la Banca centrale europea è pronta a «qualsiasi cosa serva» per salvare l’euro, in Giappone il primo ministro Shinzo Abe e il governatore della Banca centrale Haruhiko Kuroda hanno già fatto di tutto per riportare la crescita in un’economia che ha messo in pausa il Pil ormai venticinque anni fa, quando lo scoppio della baburu keiki, la bolla speculativa nipponica, ha annientato la propensione all’investimento delle imprese e la voglia di consumi delle famiglie. 

L’Abenomics, come è stata soprannominata in occidente la strategia nipponica, è fatta di tre «frecce» (perché, secondo la leggenda, il vassallo Mori Motonari, per invitare i tre figli a stare sempre uniti, insegnò loro che «una freccia sola può essere spezzata, ma tre legate assieme no»).

La prima freccia è la freccia keynesiana: spesa pubblica per spingere la ripresa. A gennaio di un anno fa Abe ha annunciato investimenti pubblici per 10.300 miliardi di yen (90 miliardi di euro, al cambio di allora, il 2% del Pil): una montagna di soldi destinata a ricostruire le aeree danneggiate dal terremoto e lo tsunami del 2011, promuovere la ricerca e l’innovazione, nuovi cantieri pubblici e un welfare più generoso con gli anziani e le donne.

La seconda è la freccia monetaria. Pochi mesi dopo il suo ritorno al potere, Abe ha sostituito il governatore della Banca del Giappone per affidare la guida a Kuroda, tra i pochi che sarebbero stati disposti a una politica monetaria che è limitante definire ultra-espansiva. Il piano di Kuroda, avviato ad aprile dell’anno passato, ha l’obiettivo alzare l’inflazione al 2% e prevede di raddoppiare la base monetaria – la quantità di denaro in circolazione e nei depositi delle banche – in meno di due anni. La Banca del Giappone stampa yen a ritmi forsennati per comprare, ogni anno, 50mila miliardi di yen di titoli di Stato nipponici (con scadenze fino a 40 anni), mille miliardi di yen di quote di fondi di Borsa e 30 miliardi di quote di fondi immobiliari. La terza freccia è quella delle riforme.

Abe ha promesso un’enorme quantità di liberalizzazioni e semplificazioni, soprattutto negli ambiti del lavoro, dell’energia e della sanità, e norme pensate per attrarre talenti da tutto il mondo, rinnovare il panorama industriale e aumentare la partecipazione delle donne al mondo del lavoro. La freccia delle riforme, però, è quella che a un anno e mezzo dal primo annuncio Abe ha ancora tenuto ben salda nella faretra...

Il problema dell’Abenomics, e dei suoi tifosi europei, è che non sta funzionando per niente. Non lo dice solo Moody’s, che ieri ha tagliato ilrating di Tokyo, da A1 ad Aa3, motivandolo con le sue perplessità sulle strategie economiche di Abe. Lo dicono i dati. Il Giappone è appena tornato in recessione.

A metà novembre il governo ha comunicato che il Pil nel terzo trimestre 2014 è calato dell’1,6% su base annua, un dato clamorosamente distante dal +2% che si aspettavano gli analisti. Una "decrescita infelice" che viene dopo il -7,3% del secondo trimestre, il primo calo dopo che, ad aprile, è scattato l’aumento della tassa sui consumi (l’equivalente della nostra Iva) dal 5% all’8%.

Quell’aumento spiega il crollo del Pil, così come la sua incredibile crescita nel primo trimestre (+6,7%, dato che i giapponesi hanno anticipato gli acquisti prima che i prezzi aumentassero) e pure il ritorno dell’inflazione che, dopo l’aumento della tassa, è schizzata sopra al 3%, ma solo per effetto dei 3 punti di aumento dell’Iva. Di fronte al fallimento Abe ha reagito annunciando lo scioglimento anticipato della Camera bassa e nuove elezioni per il 14 di dicembre: non ha esitato a dire che il voto sarà un referendum sull’Abenomics, chiede ai giapponesi di dargli il mandato di rimandare il successivo aumento dell’Iva dall’8 al 10%, oggi previsto per ottobre 2015, all’aprile del 2017. Mentre Kuroda un paio di settimane prima che i dati certificassero il ritorno del paese in recessione aveva soprendentemente esteso il programma di espansione della base monetaria da 60-70mila a 80mila miliardi di yen all’anno.
L’avventura monetaria continua, perché niente finora è riuscito a tirare fuori il Giappone dalla sua crisi più che ventennale: non aumentare la spesa fino a chiudere cinque bilanci consecutivi con deficit superiori all’8%, non un debito pubblico arrivato 227% del Pil, nemmeno la svalutazione dello yen, che nel cambio con il dollaro ha perso il 20% in un anno e mezzo.

Quindi nemmeno la cura radicale e costosa di Abe ha convinto i giapponesi a tornare a spendere. E qui sta il problema del Giappone, un problema di consumi interni che mancano, redditi che non salgono e risparmi che si azzerano. La cosiddetta "domanda interna" non riesce a ripartire. Càpita, nei paesi che invecchiano, e infatti il Giappone è tra i paesi più vecchi del pianeta. Ha una popolazione con un’età mediana di 44,6 anni, seconda per anzianità mondiale solo al principato di Monaco, e un tasso di natalità di 8,07 bambini ogni mille persone (qui lo superano solo Monaco e la sperduta Saint Pierre e Miquelon).

Solo nel 2013 il paese ha perso 244mila abitanti. Il piano di Abe, ha scritto William White, ex consigliere della Banca dei Regolamenti Internazionali, sul Financial Times non è coraggioso, ma pazzo. E questo, prima di tutto, perché «la recente bassa crescita del Giappone è largamente guidata da fattori demografici».

Non ci sono piani di opere pubbliche o di espansione monetaria capaci di creare una crescita economica autentica e duratura in un paese che invecchia. Indebitarsi sempre più per "lanciare denaro dagli elicotteri" – secondo la celebre immagine di Milton Friedman – serve a poco, se le banconote piovono su un popolo di anziani. L’economia di un paese senza figli e senza giovani non può che trascinarsi stanca verso la quiete della pensione.

È questa la brutta lezione che Tokyo sta dando al mondo, e ci converrà studiarla bene mentre in Europa aspettiamo più o meno fiduciosi i miliardi del piano di Juncker e gli acquisti di titoli di Stato promessi da Draghi. Nella classifica dei paesi più anziani del mondo per età mediana, dietro Principato di Monaco e Giappone c’è la Germania, cuore economico della zona euro. Al quarto posto c’è la vecchia Italia.

Avvenire


Sovrappopolazione. La creazione di un mito. Video molto importante. Articoli di approfondimento e altri video con interventi di Gotti Tedeschi


Non si lascino cadere nel mare delle troppe parole che tutti pronunciamo quelle del Santo Padre sul cagnolinismo e sul gattinismo colpevoli di erodere la riproduzione umana: “Forse è più comodo avere un cagnolino, due gatti, e l’amore va ai due gatti e al cagnolino”. Portare a passeggio bestie anziché pupi è senz’altro più comodo economicamente (nel breve periodo: nel lungo periodo il crollo demografico ci farà morire di fame tutti), e pure intellettualmente. Si fa prima a leggere Camilleri Terzani Casati Modignani piuttosto che Leonardo Caffo, il filosofo antispecista e quindi antiumano che a differenza di Camilleri Terzani Casati Modignani non è nelle classifiche ma i cui argomenti si insinuano nelle menti deboli di legislatori e legislatrici: “Animalismo e antispecismo chiedono un ripensamento complessivo della struttura del sociale. Coloro che sono ancorati a questa struttura, dipendenti di un circo o di una macelleria, sentono di dover difendere il loro statuto sociale. Dobbiamo lottare contro l’umanità a favore della sola animalità e dei soli animali”. Da ciò si evince che gli animalisti sono i nuovi comunisti: come loro mangiano i bambini. Non resta quindi che stringersi intorno al Vicario di Cristo e al Cristo in persona che in Matteo 15 dice: “Non è bene prendere il pane dei figli per gettarlo ai cagnolini”.

Camillo Langone


ARTICOLI


Felici, equi e sterili. La Danimarca nel panico da crisi demografica

Il sud sta fermo sul cuore della sua terra, ed è subito crollo demografico

Euroestinzione

Numeri e bambini


Non più geishe

La scommessa dell'apocalisse

Così la politica australiana (a sinistra e a destra) prova a governare l ...

In Israele è guerra civile fra timorati e “mangiatori di conigli”

Una notte di San Bartolomeo africana


Il virus letale di Bill Gates

L'ultima bambina

Così l'America dell'eugenetica sterilizzava per il bene sociale


Carteggi economici con un esperto giapponese che punzecchia ...

La tiritera nichilista

Le nostre vittime collaterali


Ma quant'è difficile fare (due) figli in Cina

Andiamo al dunque

Spagna, sboom demografico: il paese è di nuovo terra di emigranti 


L'economia cresce solo se si fanno figli


Fermare il declino dell’Occidente


L'inverno demografico, la vera causa della crisi


Il Centro Culturale "Amici del Timone" di Staggia Senese il 14 marzo 2014 ha avuto il piacere e l'onore di ospitare l'illustre economista Ettore Gotti Tedeschi, che dal 2009 al 2012 è stato presidente dello IOR. La conferenza aveva come titolo "La vera causa della crisi: fare figli è l’unico modo per far riprendere l’economia".


Il professore ha spiegato con estrema competenza che l'origine della crisi economica è da attribuirsi alla denatalità che ha caratterizzato i paesi sviluppati negli ultimi decenni. Oggi la media europea è di 1,8 bambini a coppia e questo significa che nel giro di pochi anni gli europei diminuiranno vertiginosamente per essere "rimpiazzati" da popoli di diversa cultura e religione, i quali invece mettono al mondo figli con un ritmo maggiore.


Nel 1975 il mondo era composto da 4 miliardi di persone: 2 miliardi facevano parte dei paesi ricchi (l'Occidente) e 2 miliardi dei paesi poveri (Asia, Africa, America Latina). Oggi il mondo è formato da 7 miliardi: sempre 2 miliardi quello non più così ricco (l'Occidente), mentre i restanti 5 miliardi sono gli abitanti dei paesi poveri, ormai non più poveri, ma in via di sviluppo. Questo è accaduto a causa della cultura imposta dai neo-malthusiani, i quali, nei primi anni '70, sostenevano che si stavano facendo troppi figli. La cultura neo-malthusiana si ispira alle teorie di Malthus, pastore protestante vissuto tra il 1700 e il 1800, il quale sosteneva che la popolazione stava crescendo in modo più veloce rispetto alle risorse del pianeta; per questo occorreva un controllo delle nascite. Il preside della facoltà di economia di Stenford, seguace delle dottrine malthusiane arrivò addirittura a sterilizzarsi in pubblico.


I dati dimostrano, ha continuato Gotti Tedeschi, che c'è una correlazione diretta tra il fare figli e la crescita economica. Non crescendo la popolazione, per sostenere il PIL, le istituzioni hanno spinto la società all'aumento dei consumi individuali, attraverso tecniche di suggestione, ad esempio la pubblicità, per imporre nuovi bisogni alle persone. Si tratta del modello consumistico, per diffondere il quale è stato necessario cambiare la visione antropologica dell'uomo che non ha più bisogno, secondo tale visione, dei tre nutrimenti per essere equilibrato (quello materiale, per nutrire il corpo e progredire; quello intellettuale, per dare ragione delle cose; quello spirituale, per dare un senso alla vita), ma soltanto di quello materiale. Aumentando i consumi individuali, però, è calato il risparmio delle famiglie dal 27 al 4% in pochi anni e così le banche si sono ritrovate senza più soldi per far credito alle imprese. In conseguenza è calato il potere d'acquisto e non potendo aumentare i salari per farlo riaumentare, è stato necessario delocalizzare le industrie, le quali hanno fatto produrre i beni a costi inferiori in altri Stati per poi reimportarli. Con il risultato che non sono state più investite risorse economiche nell'industrializzazione, nelle tecnologie e nei posti di lavoro nel nostro Stato e si sono arricchiti gli altri. Come se non bastasse, la denatalità ha modificato la struttura della società che oggi è composta per la stragrande maggioranza da persone anziane. In questo modo sono notevolmente aumentati i costi fissi per mantenere quelle persone che non producono più e gli individui giovani che producendo apporterebbero risorse economiche non sono un numero sufficiente. Ecco spiegato perché lo Stato aumenti le tasse, proprio per pagare questi costi fissi. Le imposte sul salario sono aumentate dal 25 al 50%, così adesso, per consumare, gli individui sono costretti a ricorrere alla spesa consumistica a debito. Tra il 1997 e il 2007, periodo in cui c'è stato il boom della crisi economica, il PIL americano, ad esempio, è cresciuto del 32% . L'85% di questo 32, però, era rappresentato dal debito delle famiglie. Cosicché in realtà la vera crescita è stata del 4%. Ad un certo punto le banche americane sono fallite perché le famiglie non hanno potuto più pagare i loro debiti e lo Stato ha nazionalizzato il debito finanziando le banche con il denaro pubblico.


Nella condizione di crisi in cui ci troviamo adesso è molto difficile risollevare l'economia anche se si tornasse a fare più figli e si ricominciasse a risparmiare, ma queste sarebbero davvero le uniche soluzioni. La cultura dominante vorrebbe risolvere il problema dell'invecchiamento della popolazione attraverso la suggestione della morte scelta, che porta gli anziani a sentirsi un peso per la società e a richiedere l'eutanasia, illusi di aver fatto una scelta volontaria, in realtà imposta dalla società stessa. Incombe sempre più la possibilità che nei prossimi anni un'altra cultura prenda il sopravvento fino a soppiantare le nostre radici cristiane e quindi a modificare l'intero assetto della nostra società. Non dobbiamo dimenticarci, ha ammonito fortemente Gotti Tedeschi, che un popolo porta con sé tutto ciò che fa parte della sua cultura. Così ad esempio, i cinesi, che in Italia e nel mondo intero stanno facendo dei grandi investimenti, non saranno disposti a lavorare per pagare le pensioni degli italiani, perché nel loro sistema economico non esiste la previdenza, sostituita dal risparmio personale.


Al fondo di questa crisi, a ben guardare, c'è il nichilismo che non riconoscendo l'esistenza di una verità assoluta, non riconosce neppure la dignità dell'uomo e le leggi naturali della creazione. Tale ideologia si ritrova ad esempio nelle parole di Veronesi: "L'uomo è un animale intelligente che si soddisfa solo materialmente... La scienza è arrivata a dei livelli per cui la medicina può risolvere tutti i problemi dell'uomo... Solo la Chiesa Cattolica insiste ancora sull'esistenza dell'anima e sul senso della vita". Ma invece è proprio la conoscenza del senso della vita e del fine ultimo dell'esistenza, dataci in dono da Dio, ciò che cambia l'uomo e lo rende in grado di scegliere sempre il vero bene per tutta l'umanità. Infatti, come spiega Benedetto XVI nell'enciclica "Caritas in Veritate", non sono gli strumenti (economia, banche, lavoro ecc...) che sono sbagliati, ma tutto dipende da come l'uomo li usa. Solo così ci può essere una sana globalizzazione ed un fiorente sviluppo economico. Speriamo che i nostri governi comprendano al più presto che occorre ricostituire la dignità e l'unitarietà dell'uomo in tutte le sue dimensioni e soprattutto che occorre tornare a dare sostegno alle famiglie, perché vi si possano mettere al mondo sempre più figli, prima risorsa economica del pianeta, perché con la loro intelligenza creano lavoro, produttività, benessere. Le parole di Gotti Tedeschi sono state una boccata di ossigeno per le famiglie più numerose, rincuorate per la scelta che portano avanti nonostante le derisioni e il disprezzo da parte della nostra società.


La prossima conferenza del Centro Culturale di Staggia sarà venerdì 16 maggio e avrà come titolo "Medioevo e Sacro Romano Impero. È possibile una società che riconosca la signoria di Cristo?". Sarà ospite il professore Massimo Viglione, storico e docente di Storia Moderna e Contemporanea presso l'Università Europea di Roma.
Fonte: Toscana Oggi, 23 marzo 2014


La demografía no permite más Quantitative Easing

MARCOS FERRER

En efecto, una mayor edad cambia la demanda de bienes y servicios, modifica a largo plazo el consumo interno y disminuye finalmente el ahorro. Por eso la devolución ordenada de las cargas financieras presentes sólo se podrá conseguir en los países más endeudados mediante el desarrollo de excedentes comerciales sobre las áreas que mantengan estructuras de población más jóvenes y reducidas cargas financieras.

Este cambio demográfico es el que se aprecia en varios países desarrollados y muy especialmente en España. Porque las franjas de población con mayor poder adquisitivo y libres de cargas familiares están desplazadas hacia los últimos años laborables o en algunos casos hacia la población jubilada.

Al mismo tiempo, los que tienen familia a su cargo y soportan la mayor parte del consumo en bienes duraderos se encuentran desempleados, subempleados o manteniendo sus puestos de trabajo con reducciones salariales importantes. E incluso los propios funcionarios están viendo serias amenazas en el horizonte sobre su estabilidad laboral y poder adquisitivo.

Jim Reid y Nick Burns han valorado el nuevo contexto demográfico y han plasmado sus conclusiones en este documento imprescindible del área de investigación sobre mercados globales del Deutsche Bank y que se titula From the Golden to the Grey Age (De la edad de oro a la edad de las canas).

En esta serie de tres artículos se va a destacar con cierta libertad de interpretación lo principal de su análisis económico en las dos primeras partes, proyectando finalmente algunas conclusiones en la tercera entrega sobre el trabajo de Alejandro Macarrón Larumbe ya publicado en Libertad Digital (1,2 y 3) y las devastadoras consecuencias económicas del Quantitative Easing sobre el futuro invierno demográfico en el que ya estamos entrando.

El final de la época dorada

Por edad de oro se entiende en el informe el periodo de tiempo que va desde principios de los ochenta hasta el 2008. Es una época en la que los beneficios de los activos promedian un 7,3%, con 15 años superando el 10%. Durante los 60 años anteriores se había desarrollado un beneficio promedio del 4%, por lo que se trata de una anomalía que se debe explicar.

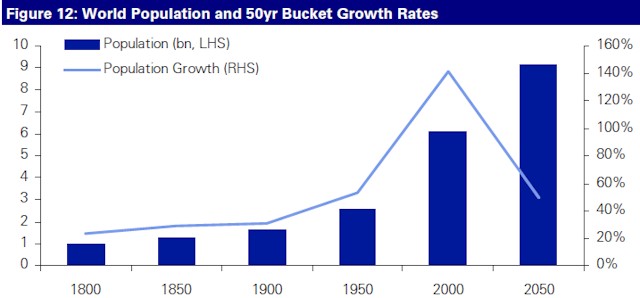
Esta anomalía sobre el promedio se ha producido cuando la mayor explosión demográfica de la historia entre 1950 y 2000 ha alcanzando en esos 50 años un crecimiento del 142%. Es una franja amplia de población a nivel mundial que ha llegado progresivamente a la edad laboral, ganando un poder adquisitivo que le ha permitido demandar activos de todo tipo. Pero actualmente el proceso se está comenzando a invertir porque los baby boomers están envejeciendo paulatinamente.

Son ellos, precisamente, la generación que ha levantado con sus compras el precio de los activoshasta llevarlos a retornos inéditos, pero ahora se van a ir vendiendo progresivamente para poder financiar sus jubilaciones. El problema es que la población que les sucede y debería recomprarlos es cada vez menor y con un poder adquisitivo mermado. De forma que una oferta superior a la demanda hará que sus precios se reduzcan.

Además, aunque países como China, sudeste asiático, India y Europa del Este han participado de la globalización adquiriendo importantes beneficios económicos, están sufriendo también un giro demográfico o lo sufrirán en los próximos decenios. China es, precisamente, un caso paradigmático, pues su población puede comenzar a envejecer antes de llegar a desarrollar una clase media consistente con los estándares occidentales.

Por lo tanto, los posibles mercados foráneos futuros para los activos en liquidación de los países desarrollados también van a entrar en breve en el mismo proceso. Y esta situación colaborará una vez más para que se produzcan retornos más reducidos en las inversiones.

Por otro lado, ha sido esta misma globalización la que ha permitido contener hasta cierto punto la inflación durante los últimos 30 años y crecer en medio de una época de gran moderación. Pues al mismo tiempo que se abarataban costes exportando las producciones, los desequilibrios en las balanzas comerciales se producían en medio de una anómala tolerancia a la deuda mientras se han podido exportar las burbujas hacia economías en desarrollo.

Esto drenaba periódicamente el núcleo del sistema e impedía sacar la liquidez hacia las materias primas y otros activos que habrían impactado con fuerza sobre los respectivos IPC nacionales. Pero ahora estamos comenzando a experimentar una época con crecientes dificultades, que va a terminar con la gran moderación anterior porque se está abriendo un periodo de gran volatilidad en los mercados.

El primer motivo es que la última gran burbuja se ha producido sobre los propios países desarrollados en el sector inmobiliario, sirviendo este activo además para financiar un gasto corriente que ha mantenido una rotación de inventarios y creación de empresas a ritmos artificialmente altos.

Esta situación ha eliminado prácticamente el ahorro en todos aquéllos países que no conseguían competir en los mercados y desarrollar excedentes en sus balanzas comerciales. Además de producir en muchos casos una deuda privada considerable.

El segundo motivo es, precisamente, esta carga de deuda que se acumula tanto sobre el sector público como el privado. Y sobre el público, especialmente, por los planes de rescate bancario al reducirse el valor de los activos inmobiliarios. Esto va a hacer imprescindible un mercado de capitales fluído y ampliamente disponible, pues en caso contrario se seguirán experimentando severas dificultades en la refinanciación de las deudas.

Además, Reinhart y Rogoff han encontrado que cuando la deuda pública alcanza niveles del 90% se vuelve difícil producir crecimiento económico por la creciente presión fiscal, por lo que se hace aún más importante establecer mecanismos de refinanciación adecuados a la nueva situación.

El tercer motivo es que esta gran volatilidad que ahora estamos experimentando desde 2007 se debe en buena parte a que al mismo tiempo que se ha producido la expansión demográfica antes mencionada, los bancos centrales y el sistema bancario en su conjunto han expandido la masa monetaria en cantidades crecientes gracias al abandono progresivo del patrón oro. Esto ha provocado que durante los últimos 90 años los precios aumentaran a una velocidad nunca vista, doblándose en muy breves periodos de tiempo.

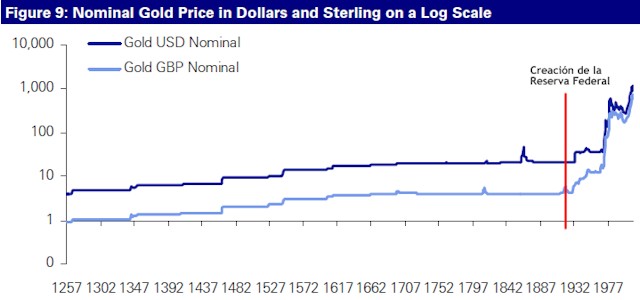
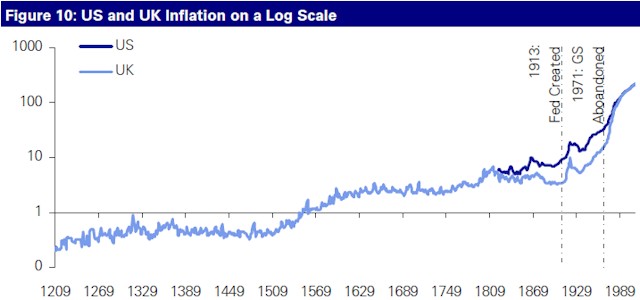
En la gráfica (pinchar en la imagen para ampliar) aparecen resaltados el número de años que se tarda en doblar los precios en Reino Unido, y se puede observar claramente que desde la conclusión de la Primera Guerra Mundial estamos en medio de la mayor inflación continuada de la historia: en 91 años los precios se han multiplicado por 32.

Es significativo también cómo el precio del oro se ha mantenido más o menos estable a lo largo de la historia, hasta que se ha producido una desbocada expansión crediticia después de la creación del Sistema de la Reserva Federal.

Inflación y demografía

Existen evidencias empíricas para afirmar que los crecimientos abruptos de población tienen un efecto positivo sobre la inflación. Eso es lo que se observa durante los siglos XVI, XIX y XX cuando comparamos ambos parámetros sobre escalas logarítmicas.

Se constata, por ejemplo, que el incremento de precios entre 1500 y 1650 se produce en paralelo al incremento demográfico posterior a las pestes que asolaron Europa, más la entrada de oro y plata de América vía España y el nacimiento de los primeros avances comerciales e industriales europeos.

Por lo tanto, durante la segunda mitad del siglo XX han coincidido dos variables tradicionalmente inflacionarias: el crecimiento demográfico y la expansión monetaria orquestada por los bancos centrales, especialmente después del abandono del patrón oro en 1971. La suma de estas dos variables ha provocado la inflación de las úlitmas décadas

Sin embargo, si se hubiera mentenido una base monetaria estable la inflación de activos habría sido mucho más contenida o incluso habríamos disfrutado de un prolongado periodo deflacionario por la gran expansión demográfica, con los consiguientes beneficios para la población en general, ya que vería aumentar su poder adquisitivo de forma sustancial. Y es que, tan sólo la suma de expansión monetaria y demográfica genera inflación generalizada.

Además, se habría hecho imposible que EEUU desarrollara balanzas comerciales deficitarias con Asia y Europa de forma tan amplia y prolongada, impidiéndose la creación de los permanentes desequilibrios comerciales.

En la gráfica siguiente se observa un hecho realmente significativo:

  1. Entre 1900 y 1950 el crecimiento demográfico es del 53% y la inflación del 236% en EEUU y del 156% en UK.
  2. Entre 1950 y 2000 la población aumenta un 100% y la inflación un 600% en EEUU y un 1.900% en Reino Unido.
  3. El crecimiento demográfico previsto para 2000-2050 es del 50%, la pregunta entonces es: ¿cuál va a ser la inflación en los próximos 50 años?

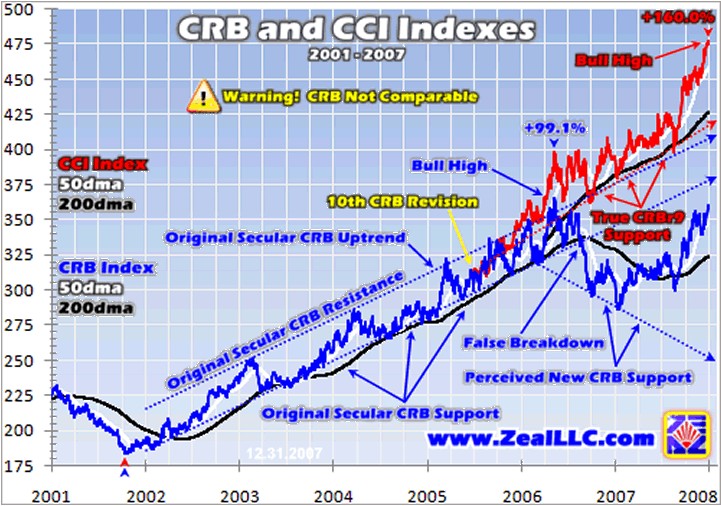
Atendiendo sólo a la paridad con la demografía, la inflación debería ser en cualquier caso muy inferior a la desarrollada durante el último medio siglo y más acorde con la de comienzos del siglo XX. Tal vez un 200-250%. Pero sólo en el primer decenio del siglo XXI ya ha subido el índice CRB de materias primas (sin corregir con las modificaciones del 2005) un 100%.

Gracias a la liquidación de activos y la huída hacia el dólar después de agosto de 2008 el índice se hundió hacia unos niveles más racionales, pero ya está repuntando otra vez buscando los máximos anteriores.

¿Permite la demografía más Quantitative Easing? ¿No sería más efectivo liquidar los activos problemáticos y dejar caer a las entidades financieras insolventes? ¿Qué están protegiendo realmente los bancos centrales, las finanzas públicas o los balances de los principales bancos comerciales?

Las inyecciones de liquidez contra deuda pública afectan a las contabilidades nacionales y se deberán pagar con imposiciones fiscales crecientes sobre la población. ¿Soportándolas todos los contribuyentes, tienen un origen democrático y de consenso social esas decisiones económicas de los bancos centrales o vienen impuestas como si estuviéramos sometidos a un organismo de planificación económica con sus propios intereses particulares?

Estas respuestas se desarrollarán en las dos próximas entregas.


© Copyright http://www.libertaddigital.com/